Un appartement « sous compromis » n’est pas encore vendu au sens où l’acte authentique n’a pas été signé. Mais ce n’est pas non plus un logement que le vendeur peut remettre librement sur le marché si une offre plus séduisante se présente. Pour l’acheteur comme pour le vendeur, le compromis de vente engage et lance une série d’étapes très concrètes : délai de rétractation, financement, vérifications et préparation de la signature chez le notaire.
Que signifie exactement cette mention dans une annonce ? Peut-on encore visiter le logement ? Que se passe-t-il si le prêt est refusé ou si l’une des parties change d’avis ? Voici les repères essentiels pour avancer sans confondre compromis et simple poignée de main.
Que veut dire « appartement sous compromis » ?
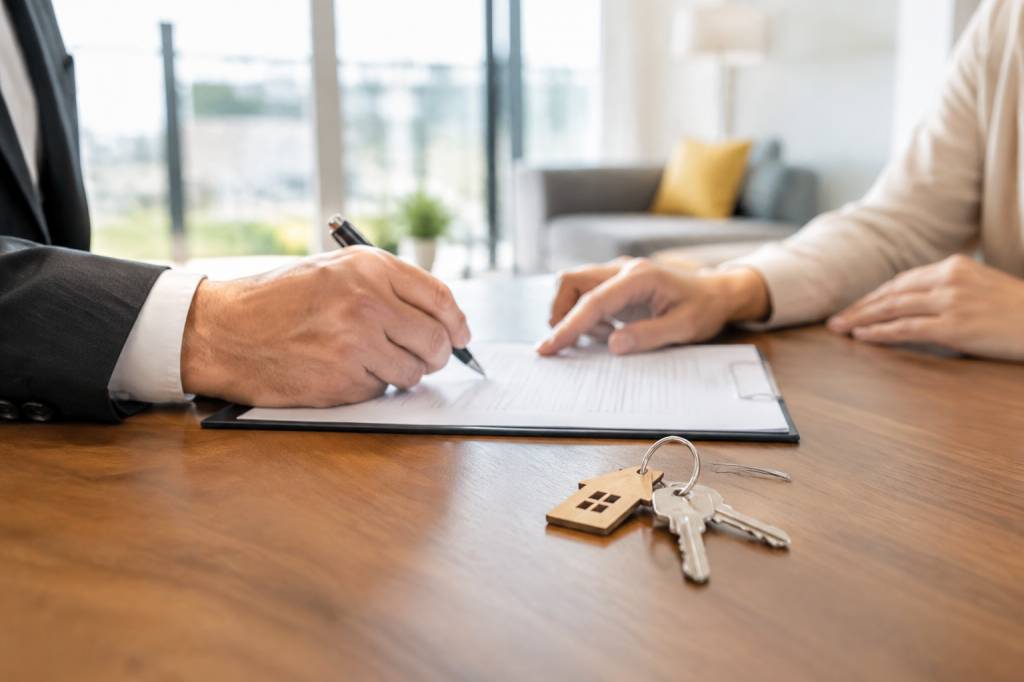
Le compromis de vente, aussi appelé promesse synallagmatique de vente, est un contrat par lequel le vendeur s’engage à vendre le bien et l’acheteur à l’acquérir, selon les conditions qui y sont écrites. Il précise notamment le prix, la description du logement, les modalités de financement et la date envisagée pour la signature de l’acte authentique.
En principe, vendeur et acheteur sont donc engagés dès la signature. La vente n’est toutefois pas encore finalisée : plusieurs étapes doivent être franchies, et certaines conditions prévues au contrat peuvent permettre de ne pas aller jusqu’à la vente. La plus connue est la condition suspensive d’obtention d’un prêt.
Le compromis peut être signé sous seing privé, par exemple en agence, ou établi par un notaire. Dans les deux cas, sa rédaction mérite une lecture attentive. Une date mal comprise ou une condition imprécise peut devenir une vraie source de tension. Le notaire n’est pas là seulement pour la cérémonie de remise des clés : il sécurise l’opération et répond aux questions juridiques.
Le logement est-il encore disponible à la vente ?
Une annonce portant la mention « sous compromis » indique généralement qu’un acheteur s’est engagé et que le dossier suit son cours. Le vendeur ne peut pas simplement accepter une autre offre au prix supérieur et rompre le premier contrat à sa convenance. Le compromis le lie, sous réserve des conditions qu’il contient et des règles applicables.
En pratique, le vendeur ou l’agence peut parfois conserver les coordonnées d’autres personnes intéressées, ou envisager une liste d’attente si la vente n’aboutit pas. Cela ne signifie pas qu’un second acquéreur peut remplacer le premier du jour au lendemain. Avant toute démarche, il faut vérifier ce que prévoit le contrat et demander conseil au notaire ou à l’agent immobilier.
Et pour les visites ? Elles peuvent être suspendues, mais ce n’est pas automatique. Certains vendeurs préfèrent ne plus faire visiter une fois le compromis signé ; d’autres acceptent des visites de précaution, dans l’éventualité où la première vente échouerait. Si vous souhaitez visiter un appartement déjà sous compromis, demandez clairement si le vendeur constitue une liste d’attente. Mieux vaut connaître votre place dans le processus que s’imaginer déjà choisir la couleur des rideaux.
Ce que l’acheteur doit faire après la signature
Le compromis marque le début d’un calendrier. L’acheteur doit agir rapidement, en particulier s’il finance son acquisition avec un prêt. Les démarches ne gagnent pas à attendre le dernier moment : les banques ont leurs délais, et les pièces justificatives ne se rassemblent pas toutes par magie au fond d’un tiroir.
-
Lire attentivement les conditions du compromis. Vérifiez le prix, la surface et la désignation du lot, les annexes, les éventuelles servitudes, les conditions suspensives et les dates limites.
-
Déposer les demandes de prêt sans tarder. Le contrat indique généralement le montant, la durée, le taux maximal envisagé et le délai pour obtenir une offre ou justifier les démarches. Respectez ces paramètres et conservez les preuves de vos demandes.
-
Examiner les documents relatifs à la copropriété. Pour un appartement, les procès-verbaux d’assemblée générale, le règlement de copropriété, les charges et les travaux votés peuvent révéler des dépenses ou des projets importants.
-
Préparer la signature définitive. Le notaire vous indiquera les sommes à verser, les documents nécessaires et les modalités pratiques de la remise des clés.
Un exemple fréquent : l’acheteur prévoit un prêt sur vingt-cinq ans, mais ne transmet sa demande qu’après plusieurs semaines. La banque réclame ensuite des justificatifs complémentaires et le calendrier se resserre. Si le dossier n’avance pas, il devient plus difficile de démontrer que l’acheteur a respecté ses obligations. La bonne habitude consiste à contacter plusieurs banques ou un courtier dès la signature, tout en conservant les échanges écrits.
Le délai de rétractation de l’acheteur
Lorsqu’un particulier achète un logement à usage d’habitation, il bénéficie en principe d’un délai de rétractation de dix jours. Ce délai court à compter du lendemain de la première présentation de la notification du compromis, selon les modalités légales applicables. Le contrat doit être notifié dans les formes prévues, souvent par lettre recommandée électronique ou papier, ou remis en main propre contre récépissé.
Pendant ce délai, l’acheteur peut renoncer à l’achat sans avoir à justifier sa décision. Il doit notifier sa rétractation dans les conditions et les délais prévus. Les sommes éventuellement versées doivent alors lui être restituées selon les règles applicables. Comme le calcul du délai dépend de la date et du mode de notification, mieux vaut demander au notaire de confirmer la date limite plutôt que de compter les jours de tête entre deux cartons de déménagement.
Ce droit de rétractation appartient à l’acheteur non professionnel concerné par le dispositif. Le vendeur, lui, ne dispose pas d’un délai équivalent pour changer d’avis après la signature.
La condition suspensive de prêt : une protection à prendre au sérieux
Si l’achat est financé par un emprunt, le compromis prévoit généralement une condition suspensive d’obtention de prêt. Elle protège l’acheteur : si celui-ci demande un financement conforme aux caractéristiques prévues, mais essuie un refus dans les conditions indiquées au contrat, la vente peut ne pas se réaliser et les sommes versées sont en principe restituées.
Cette protection n’est pas un permis de rester passif. L’acheteur doit effectuer les démarches prévues et respecter le délai inscrit dans le compromis. Une demande de prêt très différente de ce qui est mentionné au contrat, ou des démarches tardives, peut compliquer la situation. En cas de refus, il faut transmettre rapidement les justificatifs requis au vendeur ou au notaire.
À l’inverse, si le prêt est obtenu conformément aux conditions stipulées, la condition est réalisée. L’acheteur doit alors poursuivre la vente, sauf autre motif prévu au contrat ou situation particulière reconnue par le droit. En cas de difficulté, évitez les accords improvisés par téléphone : les échanges écrits et l’avis du notaire sont précieux.
Le vendeur a aussi des obligations
Le vendeur doit fournir les informations et documents nécessaires à la vente, notamment les diagnostics immobiliers requis et, pour un logement en copropriété, les documents prévus concernant l’immeuble et les charges. Il doit également permettre les vérifications et les démarches convenues, et préserver le bien jusqu’à la remise des clés.
Il lui revient de signaler les éléments importants dont il a connaissance, dans le cadre de ses obligations d’information. Un dégât des eaux survenu après la signature, par exemple, ne doit pas être dissimulé sous prétexte que l’acte définitif n’est pas encore passé. Le notaire doit être informé afin que les parties déterminent la marche à suivre.
Le vendeur doit aussi éviter de créer des obstacles à la vente : vendre le bien à une autre personne, ne pas fournir les pièces demandées ou empêcher les opérations prévues peut engager sa responsabilité. Si l’acheteur est en défaut, le vendeur ne devrait pas décider seul de conserver un dépôt ou de remettre le logement en vente. Il faut suivre la procédure prévue au compromis et obtenir un avis professionnel.
Dépôt de garantie et indemnité : attention aux termes
À la signature, l’acheteur verse souvent une somme appelée dépôt de garantie, généralement placée sur le compte séquestre du notaire ou de l’agent habilité. Son montant est fixé dans le compromis ; il est souvent compris entre 5 % et 10 % du prix, mais ce n’est ni un chiffre obligatoire dans tous les dossiers ni une règle à appliquer mécaniquement.
Cette somme s’impute habituellement sur le prix lors de la signature définitive. Si la vente échoue parce qu’une condition suspensive joue correctement, ou si l’acheteur se rétracte dans le délai légal, elle doit en principe être restituée. En revanche, si l’acheteur renonce sans motif valable après que les conditions permettant la vente sont réunies, les conséquences peuvent être différentes : le vendeur peut notamment demander l’application des clauses du contrat, voire une indemnisation. Les mots « dépôt de garantie » et « indemnité d’immobilisation » ne doivent pas être confondus : leur portée dépend du type d’acte et de sa rédaction.
Que se passe-t-il jusqu’à l’acte authentique ?
Une fois le délai de rétractation passé et les conditions suspensives réalisées ou écartées, les parties préparent la signature chez le notaire. Celui-ci rassemble les pièces, vérifie la situation juridique du bien et organise le règlement du prix et des frais. Le délai entre compromis et acte authentique est souvent de quelques mois, mais il dépend du dossier, des délais bancaires et des formalités nécessaires.
Avant le rendez-vous, l’acheteur peut demander une visite de contrôle, notamment pour vérifier l’état du logement et les équipements inclus dans la vente. C’est aussi l’occasion de relever les compteurs et de confirmer que les éléments convenus sont bien présents. À Lyon, lors d’une visite précédant une vente, j’ai vu un acheteur découvrir que la cave mentionnée dans l’annonce n’était pas celle indiquée dans le dossier. Rien d’insurmontable, mais une vérification de quelques minutes évite parfois une longue série de courriels.
Le jour de l’acte authentique, l’acheteur règle le solde du prix et les frais prévus, puis reçoit généralement les clés. C’est à cette étape que la vente est finalisée et que le transfert de propriété intervient selon les modalités de l’acte.
Les bons réflexes pour éviter les mauvaises surprises
-
Demandez une copie complète du compromis et de ses annexes, puis relisez-les avant de signer.
-
Notez les dates importantes : fin du délai de rétractation, échéance pour les demandes de prêt et date prévisionnelle de l’acte.
-
Pour l’acheteur, gardez une trace écrite des démarches de financement et des réponses des banques.
-
Pour le vendeur, transmettez rapidement les documents demandés et signalez tout changement important concernant le bien.
-
En cas de désaccord, contactez le notaire avant de prendre une décision irréversible ou de retenir une somme.
Un appartement sous compromis est donc un logement engagé dans un processus de vente, mais pas encore définitivement transféré à son futur propriétaire. L’acheteur doit respecter le calendrier et ses démarches ; le vendeur doit tenir ses engagements et coopérer jusqu’à la signature. Le meilleur allié des deux parties reste un compromis précis, lu sans précipitation, et un dialogue régulier avec le notaire. En immobilier, quelques vérifications au bon moment valent souvent mieux qu’une belle surprise le jour des clés.